


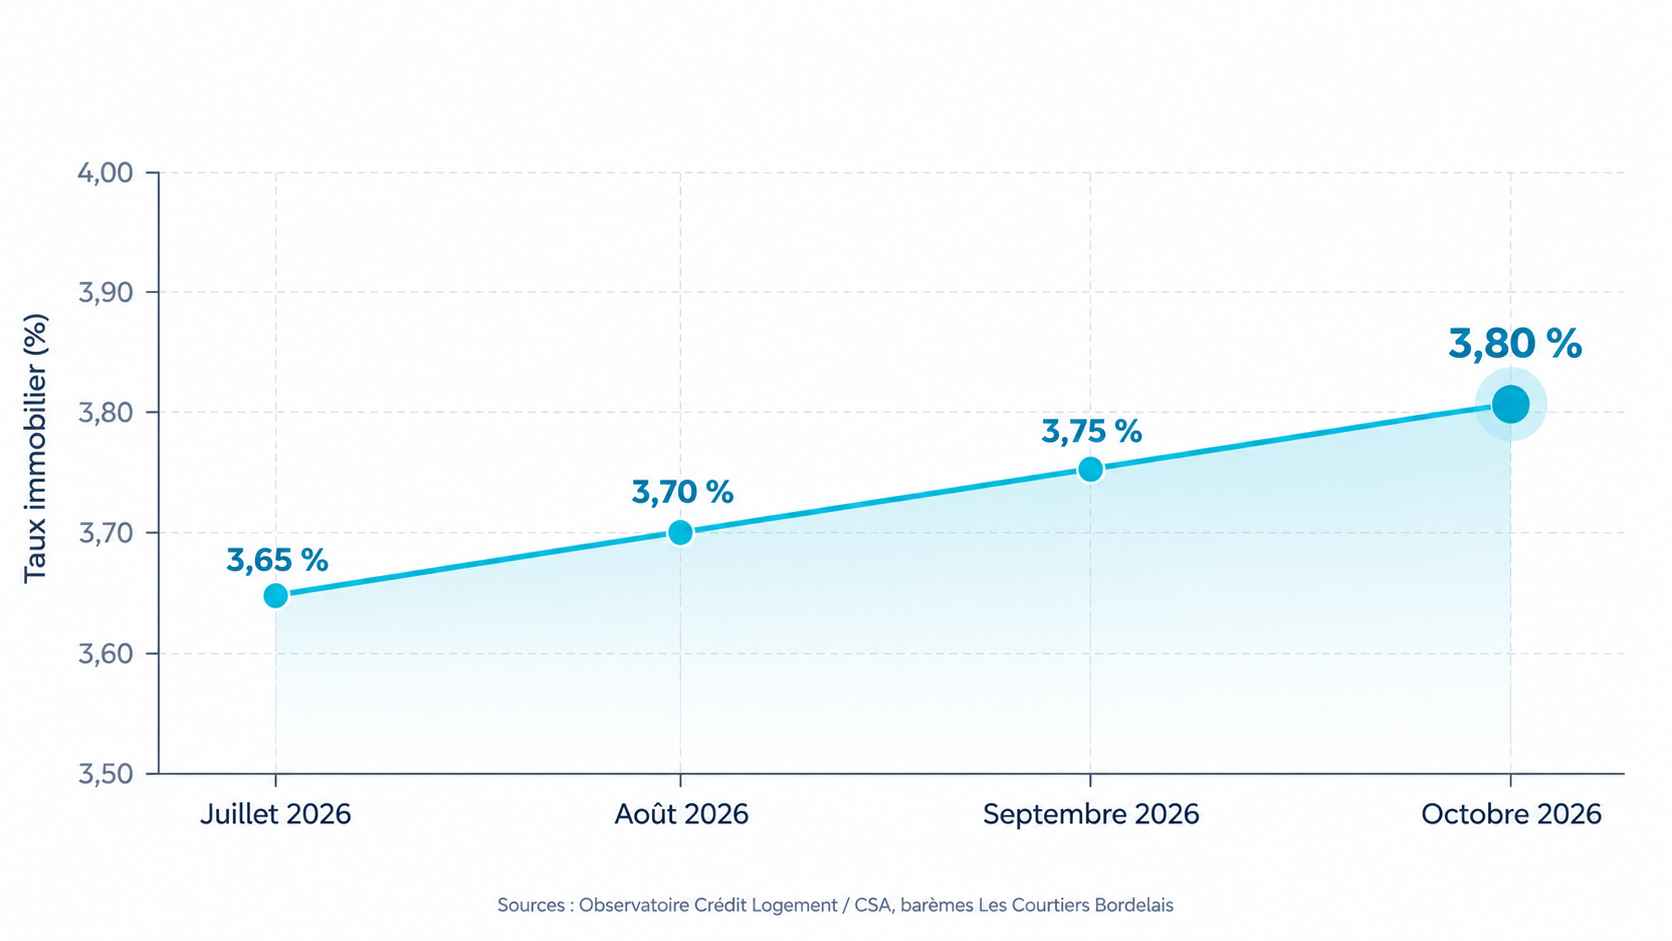
Au 6 octobre 2026, nos courtiers négocient 3,40 % sur 20 ans, pour un taux moyen de 3,55 %. Sur 25 ans, nos taux négociés atteignent 3,47 % (3,65 % en moyenne), hors assurance. Malgré la hausse des taux directeurs de la BCE (+0,25 point le 10 septembre), nos taux négociés restent stables sur 20 et 25 ans et baissent sur 10 et 15 ans. Le taux d'usure des prêts de 20 ans et plus passe à 5,40 % au 1er octobre.


Les banques ne publient pas un taux unique : elles classent les dossiers par profil, surtout selon les revenus.
Plus le profil est solide, plus le taux proposé se rapproche de nos meilleurs taux négociés. En dessous de ces seuils de revenus, certaines banques ne financent pas le dossier : d'autres établissements prennent alors le relais, d'où l'intérêt de comparer.
Deux critères modifient ensuite le taux proposé :
Les taux moyens d'octobre sont légèrement orientés à la hausse sur 10 et 15 ans. La BCE a relevé ses taux directeurs de 0,25 point le 10 septembre 2026 : le taux de dépôt est passé à 2,50 % à compter du 16 septembre. Les banques répercutent ce coût de refinancement plus cher dans leurs grilles. Nos taux négociés, eux, résistent grâce à la mise en concurrence des banques.
Pour comparer, le taux moyen du marché mesuré par l'Observatoire Crédit Logement / CSA était de 3,31 % en août 2026 (toutes durées). Ce chiffre porte sur des prêts déjà signés, donc négociés, avant la hausse de la BCE. Il reste proche de nos taux moyens d'octobre (3,30 % à 3,65 % selon la durée) : la hausse de septembre ne s'est pas encore diffusée aux prêts négociés. Les chiffres de septembre de l'Observatoire, attendus mi-octobre, montreront si elle se diffuse aux prêts signés.
Les meilleurs taux restent réservés aux profils solides : revenus élevés et stables, apport d'au moins 10 % et taux d'endettement sous 35 %.
Pendant l'été, les taux ont peu bougé : en août, la moyenne du marché a gagné 0,01 point selon l'Observatoire Crédit Logement / CSA, à 3,31 %, pour une durée moyenne de 252 mois (21 ans). Le mouvement s'est accéléré en septembre avec la hausse des taux de la BCE. Les taux moyens du début octobre en portent la trace sur les durées courtes : 3,30 % sur 10 ans et 3,34 % sur 15 ans, contre 3,15 % en septembre.
L'OAT 10 ans, référence des banques pour fixer le prix de leurs crédits longs, évolue autour de 4,1 % fin septembre. Quand l'État français emprunte à ce niveau sur 10 ans, les banques ne peuvent guère prêter durablement beaucoup plus bas sans réduire leurs marges. C'est pourquoi la marge de baisse reste limitée sur les durées longues : nos taux négociés sur 20 et 25 ans (3,40 % et 3,47 %) n'ont pas bougé depuis septembre.
Dans la grille de notre partenaire, les taux sont identiques partout en France. Ce qui change, ce sont les seuils de revenus pour accéder à chaque profil, plus élevés en Île-de-France où les prix sont plus hauts.
À revenus égaux, un ménage bordelais accède donc plus facilement aux meilleurs profils qu'un ménage francilien. Par exemple, un couple de moins de 40 ans gagnant 85 000 € par an obtient le profil « revenus confortables » à Bordeaux, mais seulement le profil « revenus intermédiaires » à Paris.
Ces chiffres restent indicatifs : le taux final dépend de votre apport, de vos revenus, du bien et de l'établissement. Une étude personnalisée par un courtier IOBSP reste indispensable avant toute décision de crédit immobilier.
Le taux d'usure est le plafond légal au-delà duquel aucune banque ne peut accorder un crédit. Fixé chaque trimestre par la Banque de France, il s'applique au TAEG : taux nominal, assurance emprunteur, frais de dossier et garantie compris.
Plafonds applicables du 1er octobre au 31 décembre 2026 pour les prêts immobiliers à taux fixe :
Le plafond des prêts de 20 ans et plus remonte de 5,29 % à 5,40 %. Cela laisse un peu plus de marge aux emprunteurs dont l'assurance coûte cher (problème de santé, métier à risque, emprunteurs seniors).
Attention aux durées de 10 à 19 ans : avec des taux nominaux autour de 3,2 à 3,3 %, l'assurance, les frais de dossier et la garantie peuvent rapprocher le TAEG du plafond de 4,68 %, surtout si l'assurance coûte cher. Il faut alors optimiser l'assurance (délégation) ou allonger légèrement le prêt.
Pour plus de détails, Service-Public.fr constitue une référence complète.
Pour 200 000 € empruntés sur 25 ans au taux moyen d'octobre 2026 (3,65 %), la mensualité hors assurance s'établit à environ 1 017 €.
Mensualités indicatives hors assurance emprunteur, calculées aux taux moyens relevés le 6 octobre 2026.
Ces montants excluent l'assurance emprunteur (environ 0,25 à 0,35 % du capital par an), qui s'ajoute au taux nominal pour former le TAEG. Sur 200 000 € et 20 ans, l'écart entre le taux moyen (3,55 %) et notre taux négocié (3,40 %) représente environ 3 700 € d'intérêts. Notre simulateur de prêt immobilier en ligne fournit une projection personnalisée en quelques minutes.
Faut-il attendre ou emprunter maintenant ? La réponse dépend de la BCE et des marchés obligataires.
À court terme, la pression reste à la hausse : la BCE vient de relever ses taux et l'OAT 10 ans se maintient autour de 4,1 %. Les banques ajustent leurs grilles avec quelques semaines de décalage. Il est donc peu probable que les barèmes baissent d'ici décembre. La hausse du taux d'usure au 1er octobre laisse aussi aux banques la possibilité de remonter leurs taux sans bloquer les dossiers longs.
Pour 2027, tout dépendra de l'inflation en zone euro et de la suite donnée par la BCE. Si l'inflation ralentit, une pause puis un reflux progressif des taux sont envisageables. Si elle persiste, d'autres hausses ne sont pas exclues. Dans les deux cas, aucune baisse rapide n'est à attendre à court terme.
Quand les taux remontent, une question revient souvent : taux fixe ou taux variable ? Notre comparatif détaille les avantages et les risques de chaque formule.
Ces perspectives sont notre analyse du contexte et ne remplacent pas une étude personnalisée par un courtier IOBSP.
Les barèmes bancaires le montrent : les revenus du foyer sont le premier critère. Entre un foyer aux revenus élevés et un foyer aux revenus intermédiaires de plus de 40 ans, l'écart de taux peut dépasser un demi-point. Viennent ensuite :
Chaque banque a sa propre grille, ses propres seuils de revenus et ses propres exclusions. Un dossier refusé ou mal classé dans une banque peut être bien placé dans une autre. Un courtier IOBSP compare simultanément plusieurs établissements, oriente votre dossier vers la grille la plus favorable à votre profil et négocie au-delà du barème affiché. Pour les primo-accédants, le financement de votre résidence principale à Bordeaux mérite une étude personnalisée.


Les Courtiers Bordelais SARL - Courtier en opérations de banque et en assurance - ORIAS n°16003005 (orias.fr) - SIREN 819 831 355 - Médiateur : CNPM
Mentions légales

